Kospi Çöküşü: Sebepleri, Hataları ve Türkiye’ye Dersleri
Not: Bu araştırma iki ayrı ama birbirini besleyen krizi kapsıyor: (1) Güney Kore’nin en bilinen “borsa çöküşü” anlatısı olan 1997 Asya Mali Krizi, ve (2) şu anda (Temmuz 2026) fiilen yaşanmakta olan 2026 Kospi çöküşü. İkincisi hâlâ gelişen bir olay olduğu için bazı rakamlar henüz netleşmemiştir.
1) 1997 Asya Mali Krizi ve Kospi’nin İlk Büyük Çöküşü
Sebepleri
- Domino etkisi: Kriz Temmuz 1997’de Tayland’ın baht’ı devalüe etmesiyle başladı; yatırımcı güveni bölgesel olarak çöktü ve Güney Kore, Endonezya ve Tayland en çok etkilenen ülkeler oldu.
- Sıcak para balonu: Yüksek faizle yabancı sermaye çekmek, kısa vadeli döviz cinsi borçlanmayı teşvik etti; bu borçlar geri çevrilemez hale geldi.
- Chaebol’lerin (Samsung, Hyundai, Daewoo gibi dev holdinglerin) aşırı borçlanması: Yüksek işçilik maliyeti, faiz yükü ve aşırı büyüme hırsı kârlılığı eritti; 1997 başında art arda chaebol iflasları yaşandı.
- Zayıf bankacılık denetimi: Bankalar kredi verirken yeterli risk analizi yapmadı, batık kredi stoku birikti.
- Güven kaybı zinciri: Hong Kong borsasının Ekim 1997’de çökmesi ve S&P’nin Kore’nin kredi notunu düşürmesi, yabancı sermayenin hızla ülkeyi terk etmesine yol açtı.
Nasıl gerçekleşti
- Kospi endeksi Nisan 1996’daki 980,9 zirvesinden Mart 1997’de 677,3’e, yani %30’un üzerinde geriledi.
- Aralık 1997 sonunda borsa %49 değer kaybetmiş, won ise %65,9 değer yitirmişti.
- 3 Aralık 1997’de Kore hükümeti IMF ile anlaştı: 58 milyar dolarlık stand-by kredi paketi, sıkı mali/parasal disiplin ve yapısal reform şartına bağlandı.
Devletin ve borsanın hataları
- Kısa vadeli döviz borcuna aşırı bağımlılık ve döviz rezervlerinin yetersizliği görmezden gelindi.
- Chaebol’lerin şeffaf olmayan, “büyü ve borçlan” mantığına dayalı yönetişimi denetlenmedi (bugünkü “Korea Discount” tartışmasının kökeni budur — bkz. Bölüm 4).
- IMF’nin dayattığı ani sıkılaştırma (yüksek faiz, toplu işten çıkarma, holding tasfiyeleri) kısa vadede krizi reel ekonomiye hızla taşıdı; sosyal güvenlik ağı bu şoku karşılayacak kapasitede değildi.
Sosyal bedel: işsizlik, servet kaybı, intihar
- Kişi başı milli gelir 1997’de 11.200 dolardan 1998’de 7.400 dolara geriledi; GSYİH %5,3-6,9 küçüldü; işsizlik %7’ye fırladı (kriz öncesi ~%2 civarındaydı).
- İntihar oranı Güney Kore’de 1998’de erkeklerde bir önceki yıla göre %45 arttı. Kriz, Japonya, Hong Kong ve Kore’de toplam 1998’de bir önceki yıla göre 10.400 fazladan intihara denk düşen bir artışla ilişkilendirildi.
- Ekonomi 2000’lerin başında toparlanmasına rağmen, Kore’nin intihar oranı krizden sonra sürekli tırmandı ve 2003’te dünyada birinci sıraya yerleşti — bugün hâlâ OECD ülkeleri arasında en yüksek intihar oranına (yaklaşık 100 binde 24,8, OECD ortalamasının 2,5 katı) sahip ülke konumunu koruyor.
- En çok etkilenen kesim: işini kaybeden orta yaşlı erkekler (aile geçindiren, “gaza dönüştürülen” beyaz yaka çalışanlar), işsiz kalanlar, evsizleşenler ve boşanan bireyler.
2) Güncel Durum: 2026 Kospi Çöküşü (Temmuz 2026 — devam ediyor)
Bu, muhtemelen “şu an neler yaşanıyor” sorusunun asıl karşılığı — çünkü bu kriz tam da bu ay gerçekleşiyor.
“Çılgın boğa”dan çöküşe: zaman çizelgesi
- Ocak–Haziran 2026: Kospi, yapay zekâ / yarı iletken yatırım çılgınlığıyla tarihi bir ralli yaşadı — yıl başında ~4.244 puandan 19 Haziran 2026’da ~9.100-9.400 bandında rekor zirveye çıktı (yılbaşından itibaren %90-120 artış). Samsung Electronics ve SK Hynix’in küresel yapay zekâ çip talebinden faydalanması rallinin lokomotifiydi; bu iki şirket tek başına Kospi’nin %48-54’ünü oluşturuyor ve 2026 kazançlarının ~%70’ini bu iki hisse sağladı.
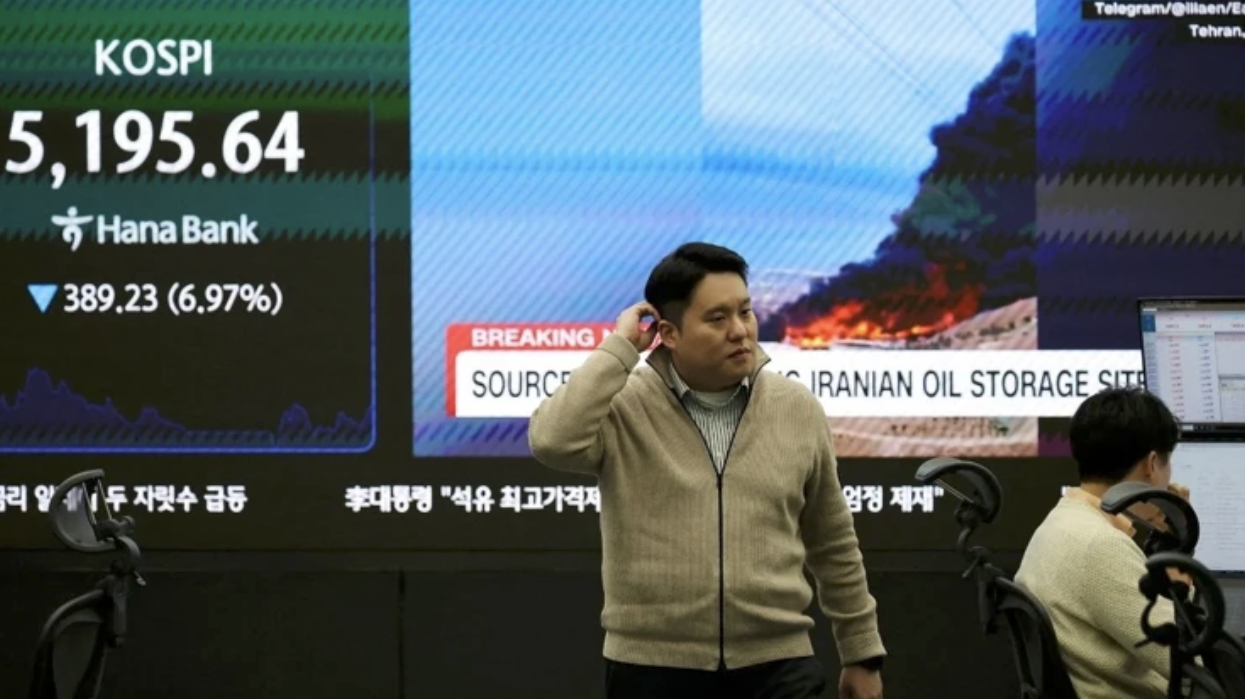
- 22-23 Haziran 2026: İlk büyük şok — Kospi tek günde %9,99 düşerek devre kesiciyi (20 dakikalık işlem durdurma) tetikledi; Samsung ~%12,3, SK Hynix ~%12,5 kaybetti; yabancı yatırımcılar bir günde 5,79 trilyon won (~3,8 milyar dolar) hisse sattı.
- Temmuz 2026 boyunca: ABD teknoloji hisselerindeki satış dalgası, faiz endişeleri ve Orta Doğu’da tırmanan savaş/petrol şoku ile birlikte satışlar tekrarladı. 9 Temmuz’da endeks zirveden %20 geride (7.291 civarı); 13 Temmuz’da tek günde ~%9 daha düştü (SK Hynix -%15); 24 Temmuz’da yeniden %5,72 düşüşle devre kesici devreye girdi. Zirveden (Haziran 19) itibaren toplam kayıp %28-30 bandına ulaştı.
Sebepleri (çoklu, iç içe geçmiş)
- Aşırı yoğunlaşma riski: Endeksin neredeyse yarısının sadece iki hisseye (Samsung + SK Hynix) bağlı olması, küresel çip/AI algısındaki her dalgalanmayı doğrudan tüm piyasaya yayıyor.
- Kaldıraç balonu: Marjin kredisi bakiyesi Mayıs 2026’da rekor 60 trilyon won’a (GSYİH’nin ~%2,6’sı) ulaştı; bireysel yatırımcılar tasarruflarının yanında borçlanarak da piyasaya girdi.
- Kaldıraçlı/ters ETF ürünleri: Düzenleyicilerin sonradan itiraf ettiği üzere bu ürünler “çok aceleci” onaylandı; fiyat hareketlerini büyüterek zorunlu satışları (margin call) tetikledi.
- Dışsal şoklar: ABD teknoloji hisselerinde satış, faiz belirsizliği ve Orta Doğu’daki savaşın petrol fiyatlarını yukarı çekmesi risk iştahını kırdı; yabancı yatırımcılar hızla çıktı.
- Kendi kendini besleyen kısır döngü: Marjin borcu yoğunlaşan birkaç hissede toplandığı için, bu hisselerdeki her düşüş aracı kurumların eşzamanlı margin call göndermesine, bu da zorunlu satışların fiyatları daha da düşürmesine yol açtı.
Bireysel yatırımcıların (개미 / “karıncalar”) felaketi — servet kaybı rakamları
- 1,2 milyondan fazla kaldıraçlı hesap margin call ile karşı karşıya kaldı — yetişkin nüfusun kabaca her 30 kişiden 1’i.
- 320.000–460.000 hesap (kaynağa göre değişiyor) zorunlu tasfiyeye uğradı.
- Sadece bir aylık dönemde gerçekleşen zararlar 2,15 trilyon won (~1,5 milyar dolar); iki buçuk aylık dönemde toplam zorunlu tasfiye tutarı 2,3 trilyon won’u buldu.
- 13 Temmuz’da tek günde 344,2 milyar won’luk zorunlu tasfiye gerçekleşti.
Yaş dağılımı — kim kaybetti?
- Tasfiye edilen hesapların %62’si 20-30 yaş arasındaki genç yatırımcılara ait. Bu, krizin en ağır sosyal maliyetinin genç kuşak üzerinde toplandığını gösteriyor.
- Haber röportajlarında öne çıkan profil: konut fiyatlarının ulaşılamaz hale gelmesi nedeniyle geleneksel servet birikimi yolları (ev sahibi olmak) kapanan, bu yüzden yüksek kaldıraçla (bazı örneklerde %500’e varan marjinle) borsaya — özellikle tek bir “moda” hisseye — giren genç çalışanlar. Bir yatırımcının medyaya verdiği “nefes alamıyordum” ifadesi bu psikolojik baskıyı özetliyor.
İntihar riski — dürüst bir uyarı
Bu kriz hâlâ devam ettiği için 2026 çöküşüne özgü doğrulanmış/resmî intihar istatistikleri henüz kamuoyuna yansımamıştır — bunu olduğu gibi belirtmek gerekir, aksi iddialar spekülatif olur. Ancak: – Güney Kore, krizden bağımsız olarak zaten OECD’nin en yüksek intihar oranına sahip ülkesi (bkz. Bölüm 1) ve ekonomik şok ile intihar artışı arasındaki korelasyon 1997-98’de bilimsel olarak kanıtlanmış durumda. – Hükümet bu tarihsel dersi biliyor olacak ki, krizin sosyal maliyetini önceden kesmek için “Ekonomik Kriz Aile İntihar Önleme Planı”’nı devreye soktu (aşağıda Bölüm 3) — bu, hükümetin krizin intihara yol açma riskini açıkça öngördüğünün ve ciddiye aldığının kanıtı.
3) Kore Hükümetinin Aldığı Önlemler (2026)
Doğrudan piyasa müdahalesi
- 68 milyar dolarlık piyasa istikrar fonu aktive edildi (Cumhurbaşkanı Lee Jae-myung’un talimatıyla); resmi söylemde bunun “hisse fiyatlarını doğrudan desteklemek için değil”, volatiliteyi yumuşatmak için kullanılacağı vurgulandı.
- Ulusal büyüme fonu genişletildi; reform ile istikrar arasında denge kurulmaya çalışılıyor.
- Yeni kaldıraçlı/ters ETF listelemeleri yasaklandı; tekil hisse kaldıraçlı ETF’ler için minimum yatırım eşiğinin yükseltilmesi ve seans-sonrası dengeleme işlemlerinin kademeye yayılması gündemde.
- Açığa satış (short selling) geçmişte de (2023-2025) tekrar tekrar yasaklandı/kısıtlandı; yasa dışı açığa satışa kazancın 6 katına varan para cezası ve ömür boyu hapis dahil ağır cezalar getirildi.
Sosyal/psikolojik önlemler (kriz büyümeden önleyici hamle)
- “1375” borç danışmanlığı hattı — Ekim 2026’da devreye girecek, Kredi Danışmanlığı ve İyileştirme Hizmeti tarafından işletilecek; borç yeniden yapılandırma ve kişisel iflas başvurusunda tek noktadan ücretsiz rehberlik sağlayacak.
- Mali rehabilitasyon merkezleri 10’dan 12’ye, kapsamlı mali destek merkezleri 50’den 56’ya çıkarılıyor.
- Erken uyarı sistemi: Finansal veriler ile sağlık sigortası verilerinin çapraz eşleştirilmesiyle risk altındaki ailelerin proaktif olarak tespit edilmesi hedefleniyor.
Yapısal/kurumsal reform (kriz-öncesi, kronik soruna yönelik)
- Lee Jae-myung hükümeti 2025’te Ticaret Kanunu’nda üç ayrı değişiklik yaptı (son 25 yılda sadece 2 değişiklik yapılmışken) — yönetim kurulu üyelerinin şirket çıkarı kadar hissedar çıkarını da gözetmesi zorunlu kılındı, büyük şirketlerde elektronik genel kurul zorunluluğu getirildi, kümülatif oy hakkı güçlendirildi, denetim kurulu üyesi seçiminde büyük ortakların oy gücünü sınırlayan “%3 kuralı” bağımsız üyelere de genişletildi.
- Bunların hepsinin nihai amacı: kronik “Korea Discount”’u (chaebol’lerin opak, aile-kontrollü yönetişimi yüzünden Kore hisselerinin global emsallerine göre yapısal olarak ucuz kalması) ortadan kaldırmak. Yani hükümet hem krizi söndürmeye hem de krizin altında yatan yapısal zaafı (zayıf kurumsal yönetişim) düzeltmeye aynı anda çalışıyor.
4) Yapısal Arka Plan: “Korea Discount” ve Chaebol Sorunu
Bu, hem 1997 hem 2026 krizinin ortak paydası: – Samsung, Hyundai gibi aile-kontrollü dev holdingler (chaebol) Kore GSYH’sinin %60-77’sini oluşturuyor. – Çapraz hissedarlık yapıları ve opak yönetim, azınlık hissedar haklarını zayıflatıyor; bu yüzden uluslararası yatırımcılar Kore hisselerine daha düşük çarpan (P/E, P/B) veriyor — “Korea Discount”. – Bu yapı 1997’de aşırı borçlanma ve şeffaf olmayan risk yönetimiyle krize zemin hazırladı; 2026’da ise iki dev şirkete (Samsung + SK Hynix) aşırı endeks yoğunlaşması olarak tekrar karşımıza çıktı — aynı kök sorunun (birkaç aile-kontrollü devin ekonomiyi/borsayı domine etmesi) farklı bir görünümü.
5) Türkiye İçin Dersler — Yapısal ve Sosyolojik
a) Endeks/piyasa yoğunlaşma riski
Kospi’nin yarısı iki şirkete bağlıydı; kriz bu yüzden yıkıcı oldu. BIST’te de belirli bankalar, holdingler ve birkaç büyük sanayi hissesi endeksin ağırlığını domine ediyor. Türkiye’de düzenleyicilerin (SPK, Borsa İstanbul) endeks konsantrasyon riskini izleyip kamuoyuna şeffaf raporlaması, tematik/sektörel balonların (örneğin savunma, teknoloji hisselerinde yaşanan hızlı yükselişler) erken teşhisi için önemli bir ders.
b) Kaldıraç ve genç yatırımcı koruması
Kore’de kaybın %62’si 20-30 yaş grubunda toplandı — konut edinemeyen, geleneksel servet birikim yollarına erişemeyen genç kuşağın “hızlı zenginleşme” arayışıyla aşırı kaldıraca yönelmesi. Türkiye’de de benzer bir dinamik zaten gözlemleniyor: kripto paralar, kaldıraçlı forex/VİOP işlemleri, “yatırım danışmanı” reklamlarıyla büyüyen bir genç yatırımcı kitlesi var. Yapısal ders: SPK’nın kaldıraç oranlarına, marjin çağrısı şeffaflığına ve reklam denetimine yönelik düzenlemeleri güçlendirmesi; okullarda, HEMBA gibi uzaktan eğitim platformları ve sosyal medya alanlarında finansal okuryazarlık ve risk eğitimi.
c) Kurumsal yönetişim şeffaflığı — “Türkiye Discount” paraleli
Kore’nin “Korea Discount” tartışması, Türkiye’de de holding yapıları, aile şirketleri ve azınlık pay sahibi haklarının zayıflığı bağlamında büyük ölçüde geçerli bir tartışma. Lee hükümetinin üç kez Ticaret Kanunu’nu değiştirmesi gösteriyor ki siyasi irade olduğunda köklü reform mümkün — Türkiye’de de kurumsal yönetişim endeksi (BIST Kurumsal Yönetim Endeksi) kapsamının ve bağımsız yönetim kurulu üyeliği zorunluluklarının güçlendirilmesi, uzun vadede sermaye piyasasının derinleşmesi (ve “ucuz kalmaması”) için kritik.
d) Ekonomik kriz ile ruh sağlığı arasındaki bağın önceden kabul edilmesi
En çarpıcı ders belki de bu: Kore hükümeti, kriz tam ortasındayken bile bir “Aile İntihar Önleme Planı” açıklayıp borç danışmanlığı hattı kurmayı, rehabilitasyon merkezi sayısını artırmayı ve risk-altındaki aileleri veri çapraz eşlemesiyle proaktif tespit etmeyi resmi politika haline getirdi — çünkü 1997 tecrübesinden, ekonomik şokun doğrudan intihar artışına dönüştüğünü biliyorlardı. Türkiye’de 2001 krizi ve 2018 döviz krizi sonrasında böyle sistematik, önceden planlanmış bir “ekonomik şok → ruh sağlığı” müdahale mekanizması kurulmadı. Bu, ileriye dönük atılabilecek somut, düşük maliyetli ve yüksek etkili bir yapısal adım: kriz anlarında otomatik devreye giren bir borç danışmanlığı/ruh sağlığı hattı ve risk taraması sistemi.
e) Sosyal güvenlik ağı zayıflığı krizi büyütüyor
1997’de IMF’nin dayattığı ani sıkılaştırma, yetersiz sosyal güvenlik ağı yüzünden doğrudan kitlesel yoksullaşmaya ve intihara dönüştü. Türkiye için ders: kriz döneminde işsizlik sigortası kapsamının, borç yeniden yapılandırma ve iflas erteleme mekanizmalarının kriz öncesinden güçlü ve erişilebilir olması — kriz patlak verdikten sonra kurmaya çalışmak çok geç kalıyor.
f) “Hızlı zenginleşme” kültürünün sosyolojik kökü
Hem Kore’de hem Türkiye’de gençlerin kaldıraçlı/riskli yatırıma yönelmesinin altında yatan ortak sosyolojik örüntü aynı: konut edinilemezliği, güvencesiz istihdam, gelir eşitsizliği ve “bir sıçrayışla kurtulma” beklentisi. Bu, bireysel bir “hata” değil, yapısal bir sıkışmanın sonucu. Dolayısıyla çözüm de bireysel uyarılarla (“dikkatli yatırım yapın”) değil, konut politikası, istihdam güvencesi ve gelir dağılımı gibi kök nedenlere yönelik yapısal politikalarla mümkün.
Kaynaklar
1997 Krizi: – 1997 Asya mali krizi – Vikipedi – The Financial Crisis in Korea: Causes and Challenges (ADB) – South Korean International Monetary Fund Agreement, 1997 – Wikipedia – A closer look at the increase in suicide rates in South Korea from 1986–2005 (BMC Public Health) – Was the economic crisis 1997-1998 responsible for rising suicide rates in East/Southeast Asia? (ScienceDirect) – Suicide Rates in Korea – International Psychogeriatric Association
2026 Krizi: – KOSPI Crash 2026: AI Rally Cracks as Index Falls 10% – Samsung, SK Hynix shares tumble over 9% – CNBC – South Korea’s Market Boom—and the Bubble Beneath It – CSIS – Why the world’s best-performing stock market this year fell into bear territory – CNBC – South Korea’s Retail Investors Lose 2.15 Trillion Won; Government Launches 1375 Debt Hotline – BigGo Finance – 1.2 Million Retail Investors Hit by Margin Calls – BigGo Finance – ‘I Couldn’t Breathe’: South Korea’s Retail Investors Pay the Price of Leverage – Eastern Herald – South Korea Stock Market Plunges Into Bear Market; President Steps In – 36Kr – S.Korea to activate $68bn market stabilization fund – KED Global
Korea Discount / Chaebol / Reform: – Korea Discount stems from chaebol governance – Korea Herald – South Korea’s Corporate Governance Overhaul – ainvest – Korea passes boardroom reform, curbing chaebol power – Korea Herald – Chaebol Economic Structure – Seoul Vision 2030